L’octroi de mer revient régulièrement dans le débat sur la vie chère en Martinique, souvent comme cible unique. La réalité est plus nuancée : c’est un dispositif ancien, complexe, qui remplit d’abord une fonction budgétaire pour les communes, et dont l’effet réel sur les prix est significatif mais partiel. Voici comment il fonctionne, ce qu’il rapporte, et ce que dit — et ne dit pas — le débat public à son sujet.
Ce n’est pas une taxe, mais quatre
Sous le nom unique d’« octroi de mer » se cachent en réalité quatre prélèvements distincts, qui ne frappent pas les mêmes flux :
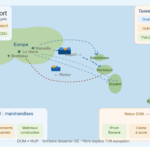
- L’OM (octroi de mer) : perçu en douane sur les marchandises importées, calculé sur la valeur en douane (le prix du bien, augmenté du fret et de l’assurance). Les taux vont de 0 à 50 % selon les produits.
- L’OMR (octroi de mer régional) : une part additionnelle, comprise généralement entre 1,5 et 3 %, qui finance spécifiquement la Collectivité Territoriale de Martinique.
- L’OMI (octroi de mer interne) : frappe cette fois les biens produits localement, mais seulement au-delà d’un seuil de chiffre d’affaires (550 000 €). Il est souvent réduit, voire nul, pour protéger la production martiniquaise.
- L’OMIR : l’équivalent régional de l’OMI, sur la même logique.
Un détail souvent oublié : la TVA se calcule après l’octroi de mer, sur un prix qui l’inclut déjà. On paie donc, dans une certaine mesure, de la taxe sur la taxe. En contrepartie, les taux de TVA appliqués en Martinique (2,1 % sur l’alimentaire, 8,5 % en taux normal) sont nettement inférieurs à ceux de l’Hexagone (5,5 % et 20 %) — une partie de l’octroi de mer vient donc combler, en quelque sorte, ce que la TVA ne prélève pas.
Qui fixe les taux, qui empoche la recette
C’est là que la mécanique devient intéressante, et souvent mal comprise : l’acteur qui vote les taux n’est pas celui qui en profite le plus.
- L’Union européenne autorise le dispositif pour une durée limitée (le cadre actuel court jusqu’à fin 2027, une prolongation jusqu’à 2030 a été proposée par la Commission le 10 septembre 2026) et encadre l’écart de taxation maximal autorisé entre produit importé et produit local : 20 points pour une première liste de produits, 30 points pour une seconde.
- L’État écrit la loi-cadre ; la douane collecte et contrôle.
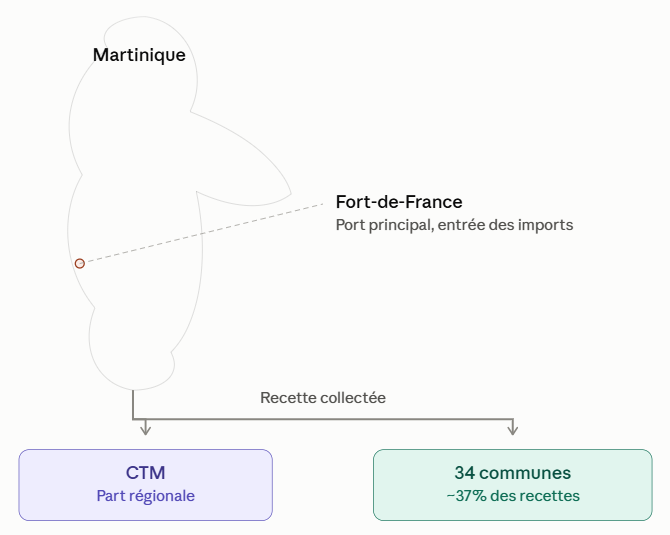
- La CTM vote, produit par produit, les taux applicables sur l’ensemble du tarif douanier — plusieurs milliers de codes — ainsi que les exonérations. Elle touche la part régionale (OMR/OMIR).
- Les 34 communes ne votent rien sur la taxe, mais perçoivent l’essentiel de la recette de l’OM et de l’OMI.
- Entreprises et ménages paient, sans qu’aucune ligne sur le ticket de caisse ne l’indique.
Cette recette n’est affectée à aucune dépense particulière : elle se fond dans les budgets communaux généraux, ce qui rend impossible de relier ce qu’on paie à un service public précis — un point que la Cour des comptes a explicitement relevé dans son rapport de 2024.
Une ressource vitale pour les communes
C’est le fait le plus solide, et sans doute le moins débattu : l’octroi de mer est la première ressource fiscale de nombreuses petites communes martiniquaises, et représente en moyenne plus du tiers de leurs recettes de fonctionnement — avec de fortes disparités d’une commune à l’autre. À l’échelle des cinq départements et régions d’outre-mer, c’est plus d’1,6 milliard d’euros collectés chaque année. Aucun projet de taxe de remplacement n’a abouti à ce jour. C’est le fait autour duquel se négocie tout le reste du débat.
Un effet réel sur les prix, mais pas le seul moteur
Sur le prix final payé en rayon, on distingue deux chiffres qu’on confond souvent : l’octroi de mer représente environ 4 à 5 % du prix perçu par les collectivités, mais son poids réel dans le prix payé par le consommateur peut monter à 8-10 %, du fait d’un effet de « sur-impact » : chaque intermédiaire calcule sa marge sur un prix qui contient déjà la taxe. Un euro de taxe peut ainsi devenir 1,30 € en rayon avec une marge de 30 %.
Autre point structurel : le fret entre dans la base taxable. Quand le prix du transport maritime grimpe, la taxe grimpe avec lui, de façon automatique — un effet procyclique qui amplifie les chocs plutôt que de les amortir.
L’octroi de mer est donc un facteur réel de la vie chère, mais pas son moteur unique — la confusion entre les deux nourrit une bonne partie des malentendus du débat public.
Le mythe de la double taxation des producteurs locaux
Une idée reçue tenace veut que les producteurs martiniquais soient doublement pénalisés : leurs intrants importés sont taxés, puis leur produit fini l’est de nouveau via l’OMI. En réalité, le mécanisme fonctionne comme en TVA : l’assujetti peut déduire l’octroi de mer payé sur ses intrants de celui qu’il doit sur ses ventes. Il n’y a donc pas de cumul pour la majorité des entreprises assujetties — seulement une avance de trésorerie, le temps que la déduction s’opère.
Le vrai problème est ailleurs : sur une large majorité des codes douaniers, le produit local est taxé au même taux que le produit importé. La protection tarifaire censée soutenir la production locale est, dans les faits, souvent nulle. Ce ne sont réellement pénalisés que les producteurs exonérés (qui ne peuvent rien déduire, faute de taxe à déduire) et ceux sous le seuil des 550 000 € de chiffre d’affaires.
Quelques cas concrets illustrent bien la variété des situations :
- Une pizzeria dépassant le seuil doit de l’octroi de mer sur ses ventes à emporter (considérées comme une livraison de bien), mais pas sur la consommation sur place (un service). La taxe suit le comptoir, pas le produit.
- Un opticien qui monte des verres sur une monture est, au sens de la réglementation, considéré comme un « producteur » — sa paire de lunettes vendue peut donc être taxée une seconde fois. Une lecture contestée par la profession.
- Un opticien qui monte des verres sur une monture est, au sens de la réglementation, considéré comme un « producteur » — sa paire de lunettes vendue peut donc être taxée une seconde fois. Une lecture contestée par la profession.
Le vrai coût, c’est la complexité
S’il y a un point sur lequel le consensus est large — y compris chez les défenseurs du dispositif — c’est que sa complexité constitue une charge en soi, indépendamment du niveau des taux. Le tarif compte près de 10 000 codes douaniers, sur environ 1 000 pages, avec quatorze taux différents coexistant de 0 à 50 %. Le tarif général a été révisé trois fois en quatre ans. Et pour le consommateur, la taxe reste totalement invisible : aucune ligne ne l’indique sur le ticket de caisse.
Le coût réel d’un produit importé dépend en pratique de cinq variables qui bougent indépendamment les unes des autres : le code douanier exact, le tarif en vigueur cette année-là, les délibérations en cours d’adoption, le niveau du fret au moment de l’importation, et le calendrier des échéances européennes. Un système difficile à lire pour l’entreprise qui l’applique, et totalement invisible pour celui qui le paie.
Une taxe à géométrie variable
Le tarif douanier reflète surtout un empilement de négociations filière par filière, plus qu’une logique de justice sociale claire. Certains produits essentiels bénéficient de taux nuls ou faibles (lait, pâtes, légumes secs, produits d’hygiène de base). D’autres produits de première nécessité, comme les fournitures scolaires, restent taxés à taux plein — alors qu’ils accompagnent pourtant la rentrée scolaire, un moment budgétaire sensible pour beaucoup de foyers. À l’inverse, des produits de luxe comme les œuvres d’art sont fortement taxés, mais un produit aussi banal qu’un caviar importé se retrouve, sur le papier, au même taux qu’un sac de farine.
Une mesure expérimentale récente a détaxé plusieurs dizaines de familles de produits alimentaires et d’hygiène essentiels, tout en relevant les taux sur d’autres catégories (bière importée, biscuits, meubles, engrais) pour compenser en partie le manque à gagner des communes. Le bénéfice net pour un panier de consommation courante reste toutefois modeste — de l’ordre de quelques dizaines de centimes à un euro — car une partie du gain est reprise dès que le panier contient un produit dont le taux a été relevé.
Ce que disent les uns et les autres
Les critiques pointent un effet protecteur des filières locales rarement démontré dans les faits — la valeur ajoutée manufacturière martiniquaise a plutôt reculé ces dernières années — et un coût invisible pour le consommateur, qui ne peut jamais vérifier ce qu’il paie ni à quoi cela sert.
Les défenseurs rappellent qu’aucune solution de remplacement crédible n’a émergé pour financer les communes, que c’est la seule taxe dont les taux se décident localement, et que le dispositif reste pilotable — les récentes détaxes de produits essentiels en sont, à leurs yeux, la preuve.
Les deux lectures s’appuient sur des faits réels ; elles ne pèsent simplement pas les mêmes priorités — financer les communes, ou limiter le coût de la vie.
Deux échéances à surveiller
Le débat, largement reporté d’année en année, va devoir être tranché à deux horizons :
- Fin 2027 : c’est la date d’expiration de l’expérimentation de détaxe de plusieurs dizaines de familles de produits essentiels. Il faudra décider de la prolonger, de la pérenniser, ou d’y renoncer.
- 2027-2030 : le cadre européen qui autorise l’ensemble du dispositif devait expirer fin 2027. La Commission européenne a proposé, le 10 septembre 2026, de le prolonger jusqu’à fin 2030 — une proposition qui doit encore être adoptée par les États membres après consultation du Parlement européen.
En résumé
L’octroi de mer est d’abord et avant tout une taxe de financement local : c’est le fait le plus solide, et celui qui structure tout le reste du débat. Sa mission de protection de la production locale est en revanche la moins démontrée dans les chiffres. Et son coût le plus documenté n’est pas tant son niveau que sa complexité : une taxe invisible à l’achat, illisible dans son tarif, et instable dans ses règles — une charge diffuse qui pèse sur tout le monde, quel que soit le taux affiché.
Cet article s’appuie sur les délibérations de la CTM, les données de la Cour des comptes, de l’IEDOM et de la DGDDI, ainsi que sur le cadre juridique européen (décision UE 2021/991 et loi n° 2004-639).