Les départements et régions d’outre-mer (DROM) concernés sont :
- la Guadeloupe ;
- la Guyane ;
- la Martinique ;
- Mayotte ;
- La Réunion.
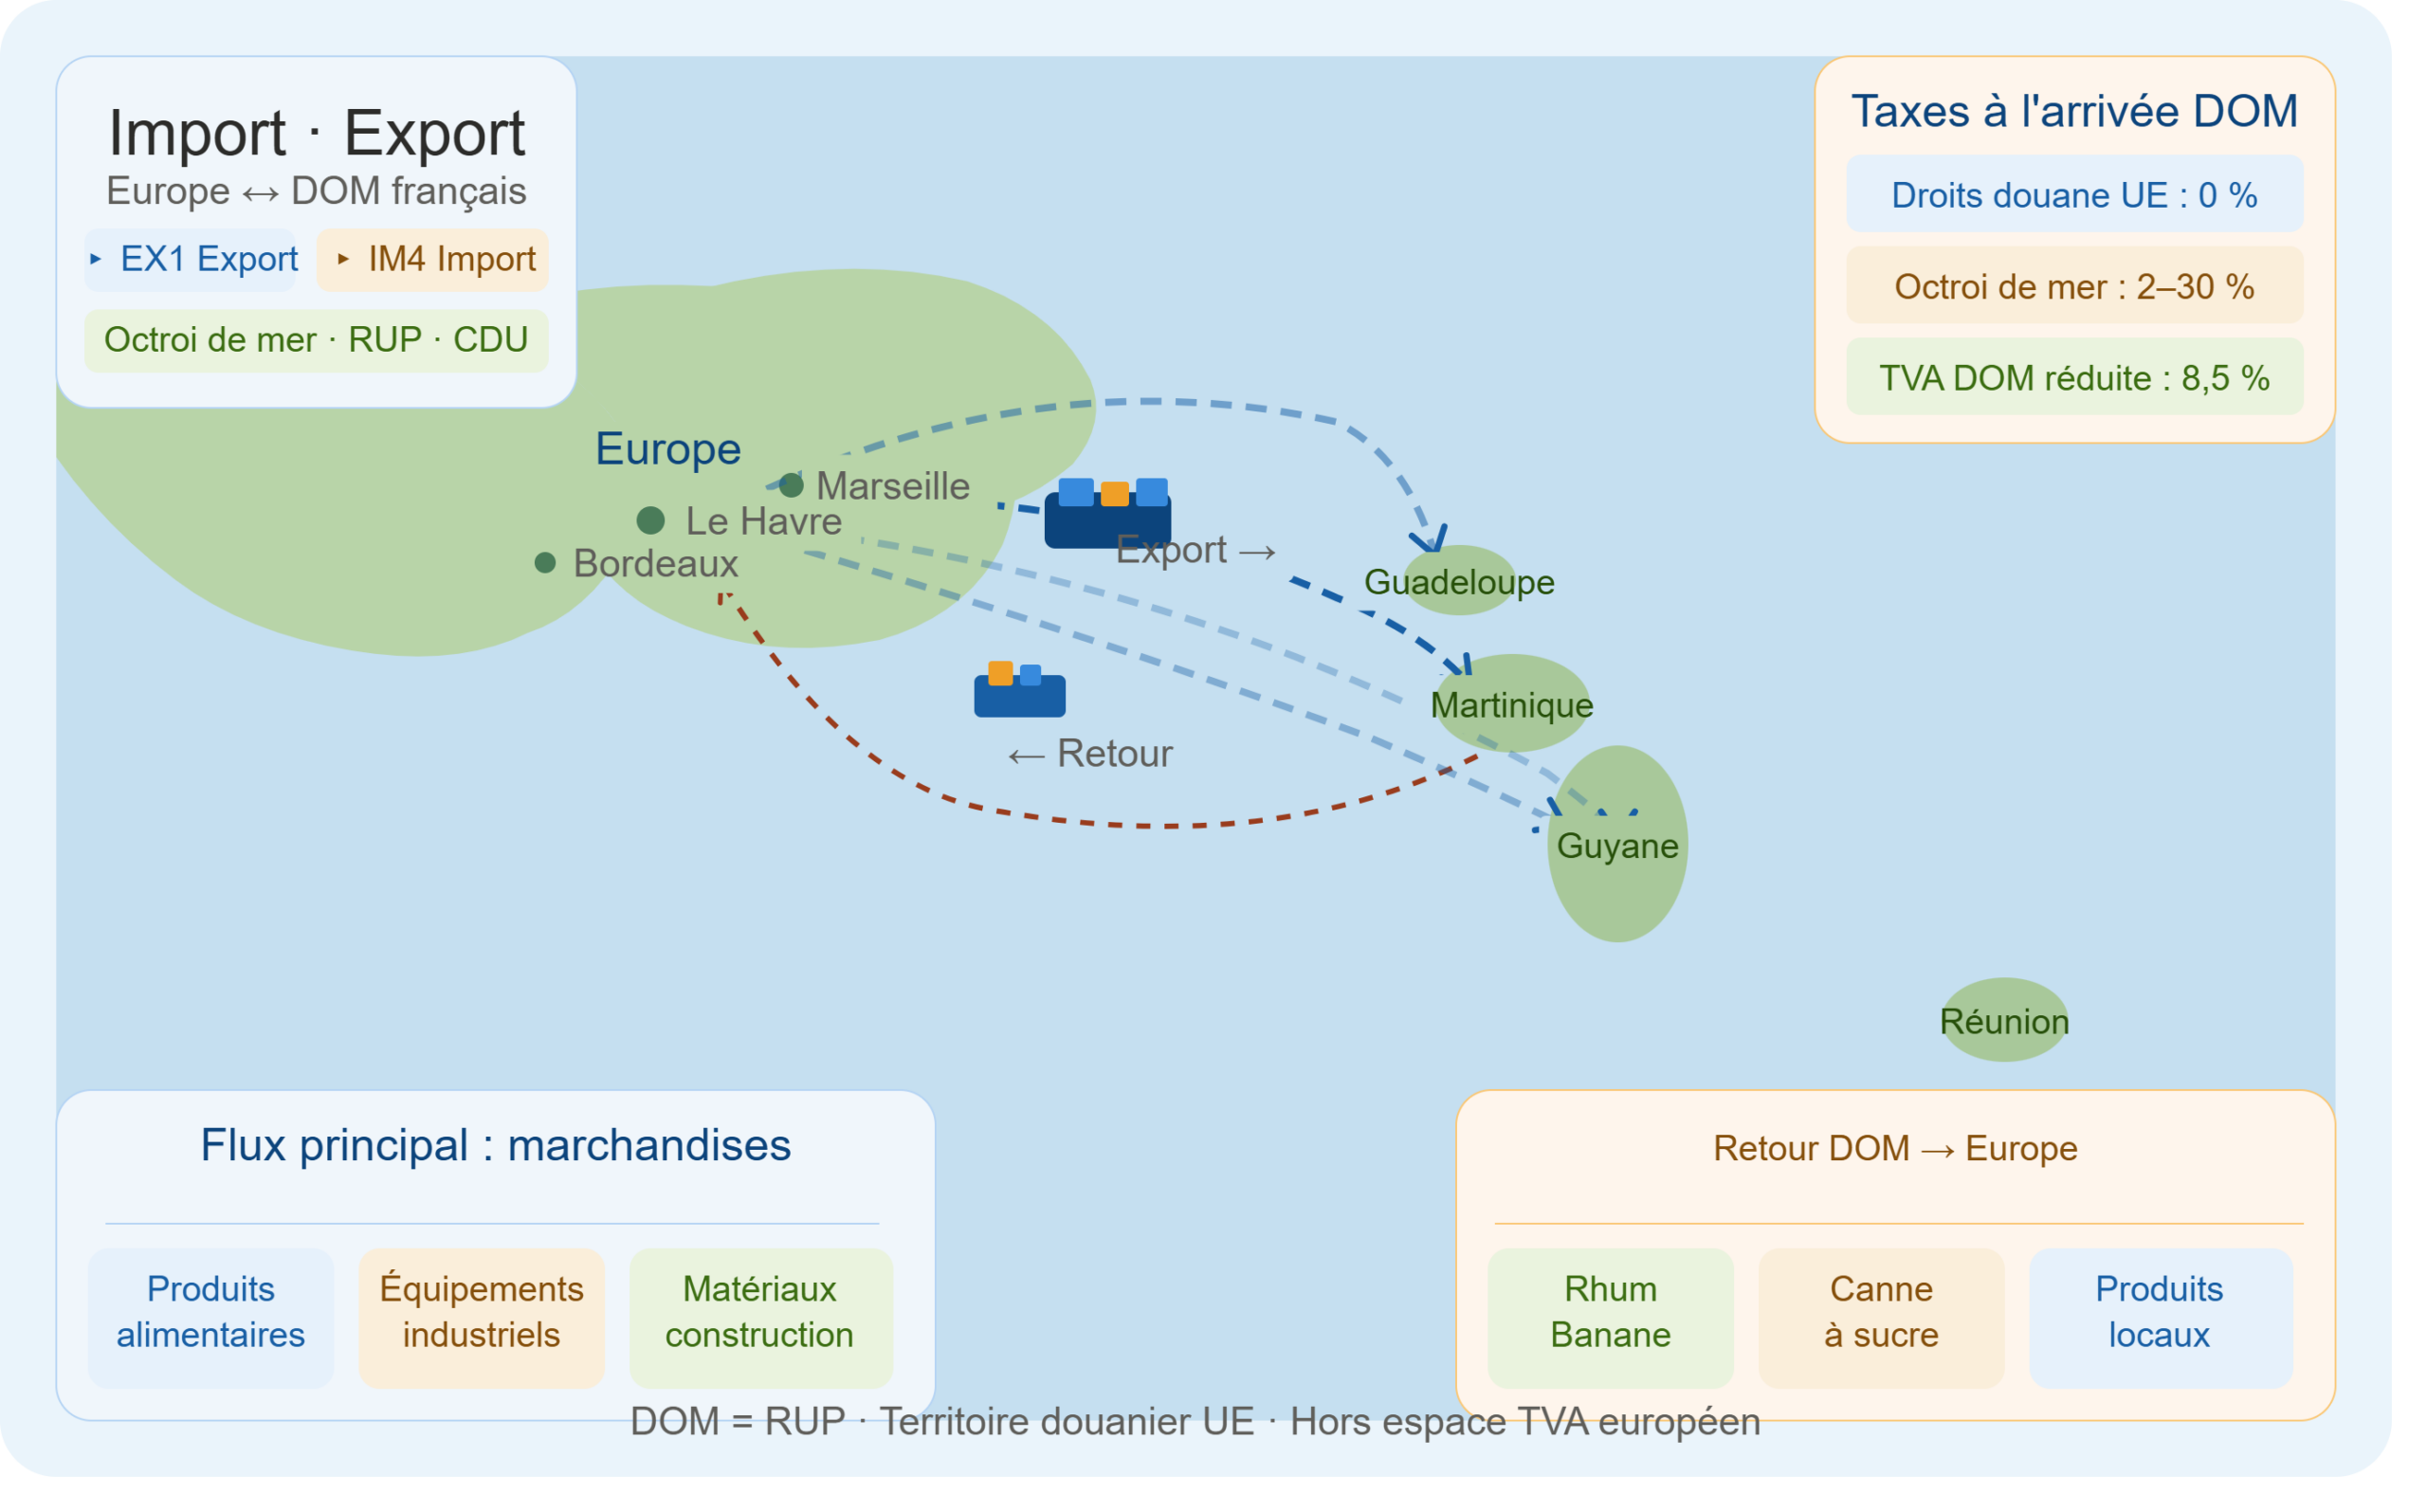
Ces territoires appartiennent au territoire douanier de l’Union européenne, mais ne font pas partie de son territoire fiscal. Une fiscalité spécifique leur est donc applicable.
Pour cette raison, des formalités douanières particulières sont nécessaires lorsque des marchandises sont expédiées depuis un DROM.
1. Déclaration obligatoire à l’exportation ou à l’expédition
L’exportation d’un bien depuis un DROM nécessite en principe une déclaration en douane.
Cette obligation s’applique lorsque les marchandises sont destinées :
- à un pays situé en dehors de l’Union européenne ;
- à la France métropolitaine ;
- à un autre DROM, sauf dans le cadre des échanges concernés par le « marché unique antillais » ;
- à un autre État membre de l’Union européenne.
Les différents types de déclaration
Destination : pays hors de l’Union européenne
Une déclaration en douane de type EX doit être déposée.
Destination : France métropolitaine, autre DROM ou autre État membre de l’Union européenne
Une déclaration d’expédition de type CO est nécessaire.
Échanges entre la Guadeloupe et la Martinique
Dans le cadre des échanges réalisés entre la Guadeloupe et la Martinique au sein du « marché unique antillais », aucune déclaration en douane d’expédition n’est exigée.
Une déclaration périodique doit cependant être effectuée et un document d’accompagnement doit être déposé.
2. Comment effectuer la déclaration ?
Les formalités permettant de déposer une déclaration d’exportation ou d’expédition depuis un DROM sont les mêmes que celles applicables en France métropolitaine.
Elles concernent aussi bien les marchandises expédiées vers un autre territoire de l’Union européenne que celles destinées à un pays situé hors de l’Union européenne.
3. L’octroi de mer
Dans les cinq DROM — Guadeloupe, Guyane, Martinique, Mayotte et La Réunion — une taxe spécifique appelée octroi de mer est applicable.
Deux catégories sont distinguées :
- l’octroi de mer externe, qui concerne les importations de marchandises ;
- l’octroi de mer interne, qui concerne les livraisons de produits fabriqués localement.
Les collectivités compétentes peuvent également instaurer un octroi de mer régional. Son assiette est identique à celle de l’octroi de mer.
Si vous êtes assujetti à l’octroi de mer interne
Vos exportations doivent être mentionnées dans votre déclaration trimestrielle d’octroi de mer interne, dans l’annexe B.
Droit à déduction
L’octroi de mer ayant grevé les éléments entrant dans le prix des marchandises exportées peut être déduit du montant d’octroi de mer interne que vous devez.
Droit au remboursement
Lorsque le montant d’octroi de mer déductible est supérieur au montant d’octroi de mer interne dû, vous pouvez demander le remboursement de l’excédent.
La demande de remboursement doit être établie sur papier libre et accompagnée d’une copie de la déclaration faisant apparaître le crédit de taxes.
Elle doit être adressée au bureau de douane du lieu du principal établissement.
4. TVA
La TVA est applicable en Guadeloupe, en Martinique et à La Réunion dans les mêmes conditions générales que sur le territoire métropolitain.
En revanche, la TVA n’est, à titre provisoire, pas applicable en Guyane et à Mayotte.
Territoires considérés comme territoires d’exportation
Par rapport aux DROM, la France métropolitaine et les autres États membres de l’Union européenne sont considérés comme des territoires d’exportation, au même titre que les pays tiers.
La Guadeloupe et la Martinique constituent un territoire fiscal unique.
La Réunion, Mayotte et la Guyane constituent des territoires d’exportation entre eux ainsi qu’avec la Guadeloupe et la Martinique, dans le cadre du dispositif appelé « marché unique antillais ».
Exonération de TVA
Les expéditions de biens effectuées depuis la Guadeloupe, la Martinique ou La Réunion vers :
- la France métropolitaine ;
- un autre DROM, hors échanges relevant du marché unique antillais ;
- un autre État membre de l’Union européenne ;
- un pays ou territoire tiers ;
sont exonérées de TVA.
5. Textes réglementaires de référence
La page de la Douane renvoie notamment aux textes suivants :
- article 134 du règlement délégué (UE) n° 2446/2015 de la Commission du 28 juillet 2015 ;
- décision 940/2014/UE du Conseil du 17 décembre 2014 relative à l’octroi de mer ;
- loi n° 2004-639 du 2 juillet 2004 modifiée relative à l’octroi de mer ;
- décret n° 2015-1007 du 26 août 2015 ;
- circulaire du 27 décembre 2018 relative au régime fiscal de l’octroi de mer ;
- articles 294 à 296 ter du Code général des impôts.
6. Informations et contacts
La Douane met également à disposition les coordonnées des pôles d’action économique et des cellules-conseil aux entreprises de la douane en Outre-mer.
One response to “Exporter ou expédier un bien depuis un dROM”
Bonjour, ceci est un article intéressant. J’aurai besoin de votre aide à ce sujet merci de me contacter.