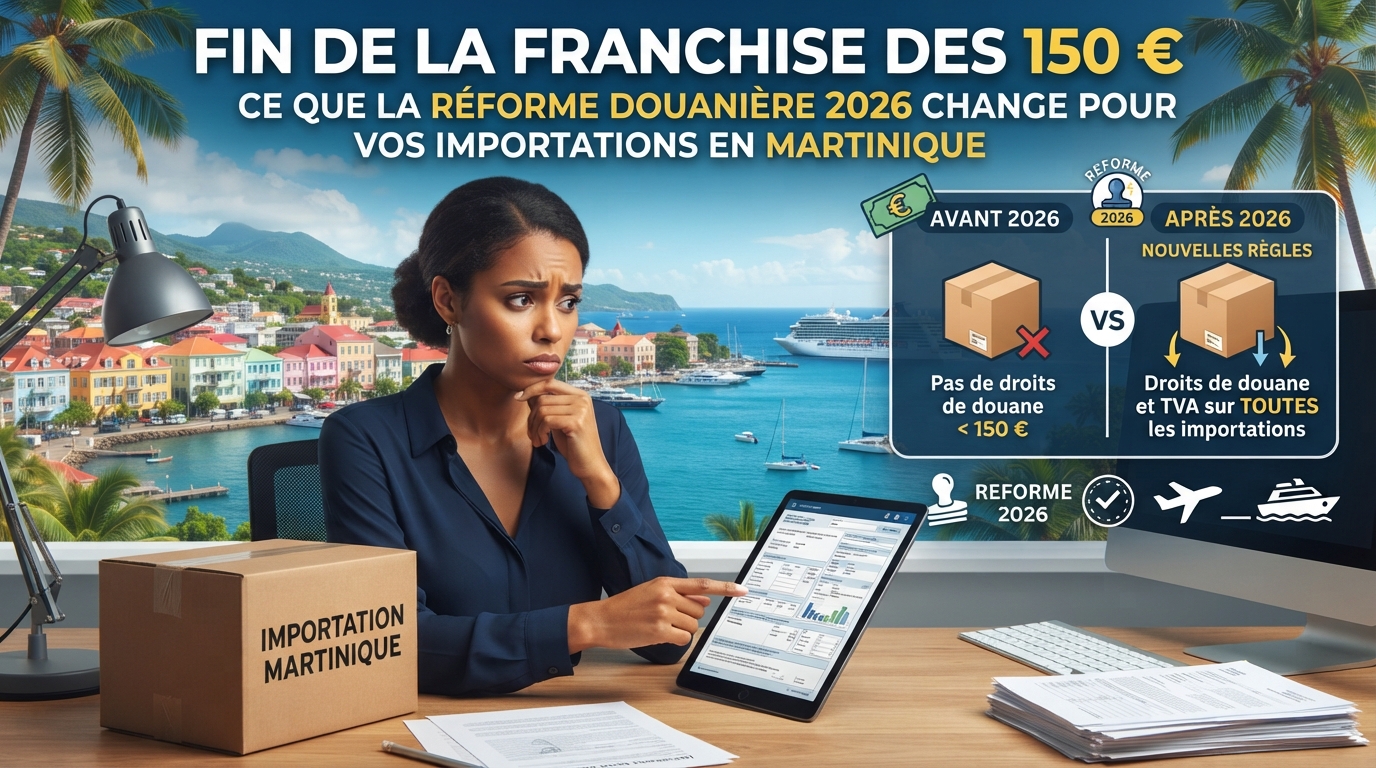
Depuis le 1er juillet 2026, l’Union européenne a mis fin à un régime vieux de plusieurs décennies : la franchise de droits de douane applicable aux colis de moins de 150 € en provenance de pays hors UE. Pour les particuliers et les entreprises martiniquaises qui commandent régulièrement sur des plateformes internationales (AliExpress, Shein, Temu, ou des fournisseurs directs hors UE), ce changement a des conséquences concrètes sur le coût final de chaque colis. Voici ce qu’il faut savoir.
Ce qui a changé
Jusqu’au 30 juin 2026, tout envoi d’une valeur intrinsèque inférieure ou égale à 150 € entrait dans l’Union européenne sans droits de douane. Ce seuil, en vigueur depuis 2009, était devenu un point de friction majeur : il permettait à un volume considérable de colis e-commerce d’échapper à toute taxation douanière, créant une distorsion de concurrence par rapport aux entreprises implantées dans l’UE.
Le règlement (UE) 2026/382 du 11 février 2026 a supprimé cette franchise. À la place, un droit de douane forfaitaire provisoire de 3 € s’applique désormais, jusqu’au 1er juillet 2028, en attendant la mise en place d’un système douanier harmonisé pour les envois de faible valeur.
Comment se calcule le forfait de 3 €
C’est le point le plus mal compris de la réforme : le forfait ne se calcule pas par colis, mais par ligne de déclaration, c’est-à-dire par sous-position tarifaire (code du Système Harmonisé, ou code SH) déclarée sur le document d’expédition.
Concrètement :
- Un colis contenant deux t-shirts identiques, déclarés sur une seule ligne CN23 → 3 € au total.
- Un colis contenant un chemisier en soie et un chemisier en laine, relevant de deux sous-positions tarifaires distinctes → 6 € (2 catégories × 3 €).
Autrement dit, plus un colis mélange de catégories de produits différentes, plus la note grimpe.
La Martinique est bien concernée
Ce nouveau forfait s’applique à tous les envois en provenance de pays tiers à l’UE et à destination de la Martinique, au même titre que la Guadeloupe, la Réunion et l’Hexagone. Les Départements et Régions d’Outre-Mer ne sont pas exemptés de cette réforme.
À noter également : la taxe française sur les petits colis (2 € par article), instaurée le 1er mars 2026 pour anticiper la réforme européenne, a été supprimée au 1er juillet 2026. Elle est remplacée par le forfait européen de 3 €. Les deux taxes ne se cumulent donc pas.
Le cas particulier des DOM : un empilement de taxes propre au territoire
C’est ici que la situation martiniquaise se distingue nettement de celle de l’Hexagone. Un colis importé en Martinique depuis un pays tiers ne subit pas seulement le nouveau forfait de 3 € : il s’ajoute à des taxes déjà en vigueur et spécifiques aux régions ultrapériphériques.
L’octroi de mer, taxe historique destinée à protéger la production locale, s’applique à la plupart des marchandises importées, avec des taux allant de 0 % à 40 % selon le code douanier du produit. À cela s’ajoute généralement un octroi de mer régional (OMR) de 2,5 %.
Un point technique important pour bien comprendre l’empilement : l’octroi de mer se calcule sur la valeur en douane (valeur CAF/CIF) du bien, sans intégrer le nouveau forfait de 3 €. Il n’y a donc pas d’effet cascade entre le forfait douanier et l’octroi de mer — les deux sont calculés en parallèle sur la même base de départ.
En revanche, la TVA à l’importation, elle, se calcule sur une base plus large : la valeur en douane, augmentée des droits de douane (dont le nouveau forfait de 3 €) et de l’octroi de mer et de l’OMR. Le forfait de 3 € vient donc légèrement augmenter la base de calcul de la TVA, même s’il n’a aucun effet sur l’octroi de mer lui-même.
Au total, selon les estimations, l’ensemble des surcoûts (octroi de mer, TVA locale, frais de gestion des transporteurs) peut représenter entre 15 et 35 % du prix du produit pour un envoi vers les DOM.
Ce qu’il faut retenir pour vos achats et vos envois
- Toute commande hors UE, même minime, est désormais soumise à droits de douane.
- Le montant dépend du nombre de catégories de produits déclarées dans le colis, pas de leur nombre d’unités.
- En Martinique, ce forfait s’ajoute à l’octroi de mer, à l’OMR et à la TVA — des taxes qui existaient déjà avant la réforme.
- Les envois entre particuliers, sans caractère commercial, restent soumis à un régime de franchise distinct (205 € pour la Martinique), qui n’est pas affecté par cette réforme.
- Un identifiant produit (PID) devient obligatoire à la déclaration à partir du 1er novembre 2026, pour mieux tracer les biens importés.
Cette réforme s’inscrit dans une refonte plus large du cadre douanier européen, avec la mise en place progressive de l’EU Customs Data Hub prévue d’ici 2028. D’ici là, ce régime transitoire reste la règle pour tout envoi de faible valeur entrant sur le territoire douanier de l’Union — Martinique comprise.
Cet article a une vocation informative et ne remplace pas un conseil personnalisé. Pour toute question relative à une déclaration en douane spécifique, rapprochez-vous d’un professionnel du dédouanement.